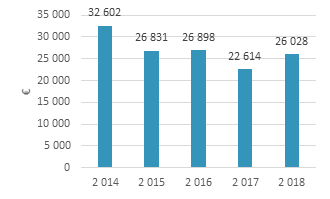Le lait bio profite de la crise de la Covid-19. La consommation progresse partout en Europe et plus encore en France sur cette période (+22% sur le mois de mars 2020 par rapport à mars 2019 pour les laits liquides par exemple). Plusieurs spécificités expliquent cette tenue de la consommation du bio :
• une consommation portée par les ménages (+ de 90%) avec peu de débouchés en RHD,
• un marché national avec peu d’exports, moins sensible aux contraintes logistiques douanières et sanitaires,
• un engouement pendant la crise pour les débouchés traditionnels du bio : les magasins de proximité et spécialisés, de même que la GMS où les MDD et marques leaders (Danone…) implantées dans ces lieux sortent renforcées dans l’acte d’achat des ménages,
• un mix-produit du marché bio favorable en situation de confinement. En effet, les produits « cuisinables » y sont en bonne place : le lait liquide représente 25% de la collecte, le beurre 20% (contre respectivement 9 et 18% pour l’ensemble de la collecte lait conventionnel). Les fromages représentent seulement 9% de la collecte contre 33% pour la filière lait ce qui fait que le bio souffre peu de la mévente observée sur les fromages AOP par exemple.
Cette dynamique de la demande permet malgré la crise sanitaire d’absorber la forte croissance de l’offre de ces dernières années.
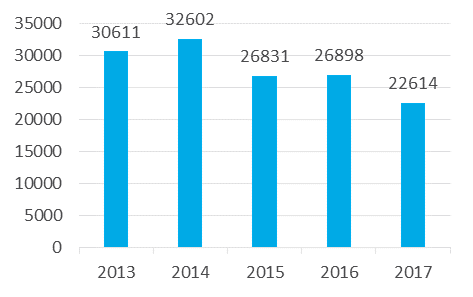
On comptait environ 2 000 exploitations en 2015, elles sont 3 650 en mars 2020. Désormais, 7% des exploitations laitières françaises sont en bio avec plus d’1 milliard de litres de lait produit. La bonne tenue du prix aux producteurs (491 €/1000 l sur ce premier trimestre) et les perspectives 2020, malgré la baisse saisonnière à venir (prix proche de l’an dernier), incitent aux conversions et à produire plus par point de collecte (la collecte a doublé en 6 ans).
Le défi du bio : veiller à l’équilibre structurel offre / demande
Malgré cette bonne tenue de la demande, l’engorgement guette et si la matière grasse du lait bio reste bien valorisée, la matière protéique se heurte toutefois à plus de difficultés. Déjà, du déclassement est opéré pour des raisons certes techniques, mais aussi pour soutenir le prix ; 22% du volume produit ce printemps est déclassé. Mais attention, trop utilisé, l’outil de déclassement obérerait le prix moyen pour le producteur. Une incitation à réduire la production est sollicitée par nombre d’acteurs dont Biolait (qui pèse 35%des volumes collectés) pour parvenir à cette alchimie de l’équilibre.
Les questions posées :
La filière bio française termine la « digestion » de la vague de conversions initiée en 2015-2016 avec un certain panache. Elle s’est structurée autour de quatre entreprises qui totalisent près de 80% du lait bio collecté. Cette structuration donne des moyens pour agir et apporter des réponses aux questions ci-dessous.
Le pouvoir d’achat des consommateurs : quel est l’impact d’un moindre pouvoir d’achat sur la demande de lait bio ?
La protection naturelle du marché français : le Danemark et l’Autriche sont devenus exportateurs de lait bio en UE. Le marché français, assez imperméable jusqu’à présent, pourra-t-il rester captif durablement ?
La crise, vecteur de conversions : les déconvenues attendues de nouveau sur le prix du lait conventionnel vont-elles générer un nouvel afflux des conversions comme en 2016 ?
La standardisation des produits en magasin : le nombre de références produits bio a été réduit en magasin. Cela a favorisé les MDD et les grandes marques nationales. N’est-ce pas une stratégie limitative de la valeur ajoutée à terme ? Une nouvelle période de segmentation, fondée par exemple sur une demande de RSE formulée par les consommateurs de bio, va-t-elle s’ouvrir ?
Le prix payé au producteur : l’Allemagne, premier producteur européen de lait bio, connaît un tassement du prix sur 2018 et 2019 malgré une moindre croissance de la production comparée à la France. Connaîtrons-nous une évolution similaire en France ?
Autant d’interrogations dont il faudra suivre les réponses pour se représenter ce que seront les lendemains du bio.
Au terme des cinq premières semaines de confinement, alors que la fermeture de la restauration hors domicile (RHD) occasionne la perte à hauteur de 85% de ce marché de 2 milliards de litres de lait, la bonne surprise vient d’un parfait report de consommation via les achats en GMS et autres circuits de distribution.
Les ventes de beurre et de crème affichent une hausse de 40% par rapport à 2019, le lait conditionné +35%, l’ultra frais près de +20% et le fromage libre-service +30%. Contrairement aux craintes premières, ces volumes compensent avantageusement la perte de consommation en RHD. Les transformateurs et distributeurs doivent cependant faire preuve d’une forte réactivité pour répondre à la demande, laissant parfois certaines PME moins flexibles en difficulté.
Cette dynamique des transformateurs français a permis de collecter tout le lait des producteurs en organisant une mutualisation parfois entre eux, ce qui n’a pas été le cas dans de nombreux pays, notamment aux USA où les producteurs furent contraints de jeter du lait.
Il convient toutefois de tempérer cela pour les producteurs, par deux considérations :
Si le report en volume s’observe le panier acheté diffère, avec plus de demandes de produits basiques et « pratiques ».
Les produits à plus hautes valeurs, et fortement différenciés, tels que les fromages AOP ou à la coupe sont à la peine et connaissent des stocks inquiétants car périssables.
Cela explique la réduction de fabrication décidée dans ces filières : 20% dans les Alpes pour le reblochon, la tomme, l’abondance, 30% pour le Saint-Nectaire et, dans un premier temps, 8% sur 3 mois pour l’AOP Jura. Cette dernière appellation a finalement décidé d’en répartir l’impact dans le temps sous forme d’une réduction de 2,3% sur l’année.
Ces segments adoptent ainsi une stratégie de lissage de l’impact immédiat de la crise et espèrent préserver le prix sur les prochains mois.
Les débouchés exports sont en recul, or ils pèsent 6 fois plus en volume que la RHD.
L’impact de la pandémie sur ces exports représentatifs de 37% du débouché du lait français (contre 6% pour la RHD) serait de l’ordre de 25%. Là encore, il faut distinguer deux situations:
La première est liée au réflexe de renationalisation de la consommation dans les pays européens.
Cela est peut-être synonyme de perte sèche de volumes pour demain.
La deuxième correspond à l’attentisme pour signer de nouveaux contrats d’achats de produits industriels, la Chine notamment, pariant sur une baisse des cours ; les problèmes logistiques et les barrières sanitaires à l’export contribuent à ralentir encore le commerce.
Cela représente un report de commercialisation pour lequel la partie reste à jouer.
L’activation par Bruxelles le 22 avril des mesures d’aide au stockage privé, avec une enveloppe de 30 millions d’euros constitue une bonne nouvelle et contribue déjà à stopper la chute des cours de la poudre de lait qui flirtait avec le prix d’intervention. L’attentisme des importateurs trouvera dans cette première mesure sa limite et ils devraient être amenés à réactiver la signature des contrats.
Quelle perspective pour le second semestre 2020 ?
Les leviers pour rompre l’inadéquation offre/demande du moment
Lissage quantitatif de l’offre pour ajuster la production aux débouchés
La mesure de réduction décidée par l’interprofession française est un outil incitatif aux côtés d’autres tels que la saisonnalité mise en oeuvre par nombre d’opérateurs.
Si l’inadéquation offre/demande qualifiée de saisonnière pour l’heure devenait plus durable sur le second semestre 2020, faute de reprise de la demande, des mesures telles que l’activation de l’article 219 ou le recours au stockage public pourraient être nécessaires.
Des moyens que n’envisage pas Bruxelles pour l’heure, de crainte des effets pervers de ces mécanismes lors de la remise sur le marché de ces stocks qui contribuent à freiner la remontée des prix lors de la reprise de la consommation.
Surtout, la pression offre/demande est européenne et non seulement française. Or nos voisins poursuivent, plus que nous, une stratégie « d’avantage compétitivité ». L’Irlande, les Pays Bas, l’Allemagne sont peu enclins à gérer l’offre comme on a déjà pu l’observer ce printemps avec le premier pic saisonnier, contrairement à la France et l’Italie. La logique dans cette stratégie consiste à produire plus pour maintenir le chiffre d’affaires en cas de baisse de prix du lait. Le prix de vente moyen de 335 €/1000 l sur avril 2020 en lait standard, devrait connaître une baisse de 20 à 30 euros sur la fin du printemps et le début de l’été pour le producteur. La restauration sur l’automne du prix du lait standard au producteur Européen et Français n’est pas une perspective certaine. Le rétablissement de la demande et de la valeur, une carte essentielle La dynamique du marché de la RHD et la question du pouvoir d’achat sont très dépendantes de la progressivité de la levée du confinement. Outre le risque de pertes en volume, la perte en valeur peut s’ajouter par la poursuite d’achat de produits plus basiques. Malgré tout, la filière a la main sur des campagnes promotionnelles pour inciter à consommer à nouveau. Gageons qu’elle sera réactive face aux modifications des actes d’achats des consommateurs (segmentation et packaging).
La tendance à la libéralisation des marchés a marqué les dernières décennies. L’Union Européenne poursuit cette tendance avec les accords du CETA et du Mercosur, où toutefois l’enjeu se focalise clairement autour des normes sur les modes de production. Prélude à une nouvelle conception en matière d’échange ? Nous voyons de grands pays agricoles, qui ont tout à gagner à la liberté des échanges, conduire des politiques qui évoluent vers moins de libéralisme : le cas des USA à ce titre est majeur et le blocage des instances de l’OMC ne va faire qu’accentuer le phénomène. Les grands pays d’Asie, quant à eux, prennent conscience que les produits agricoles doivent avoir un traitement à part dans la mondialisation. Les pays importateurs du Maghreb freinent leur ouverture aux pays de la Mer Noire car ils craignent d’être dépendants de zones dont ils connaissent mal les enjeux. On entend à nouveau parler de contrats étatiques qui engageraient des qualités et des volumes pour limiter les fluctuations de prix au consommateur.
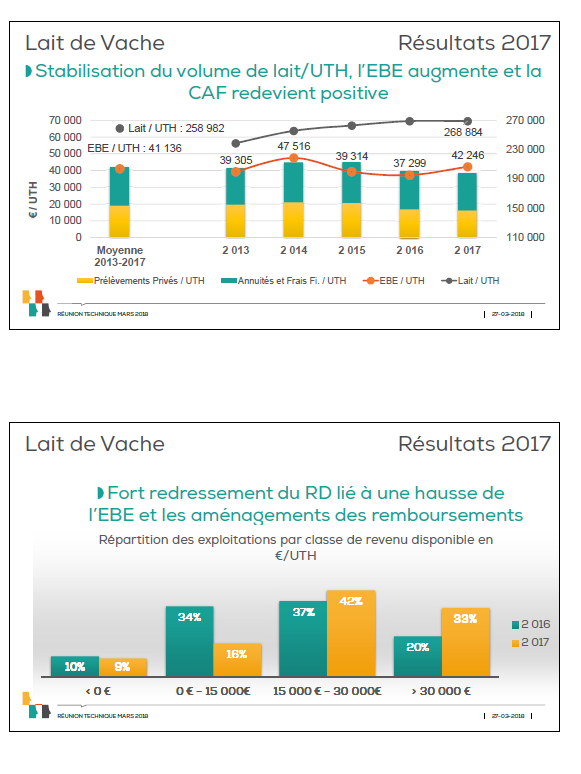
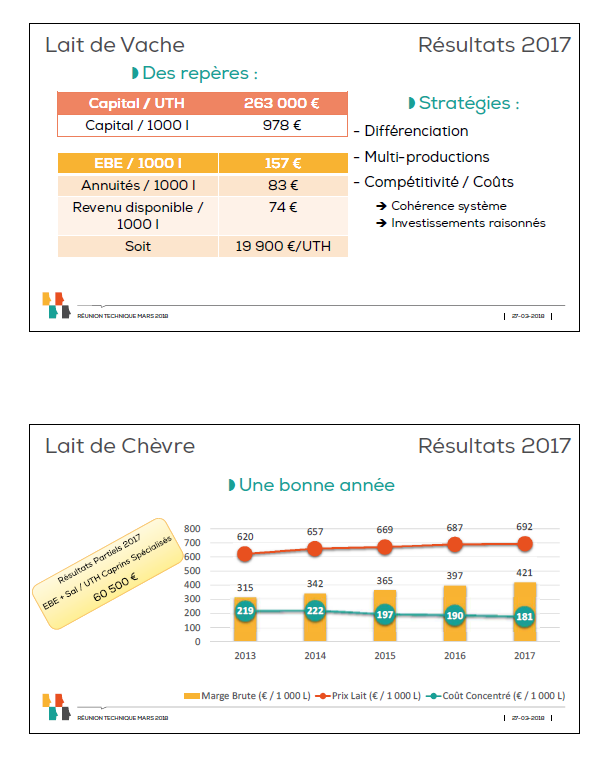
En 2018, le prix du lait s’est stabilisé après trois années d’irrégularités et de baisse. Pour la deuxième année consécutive, le revenu disponible des éleveurs laitiers augmente, se situant autour de 24 000 € / UTHe (+ 3 000€ par rapport à 2017).
Dans un contexte laitier actuellement favorable, les producteurs de lait peaufinent leur stratégie.
Elle peut être fondée sur la productivité ou orientée vers une plus grande autonomie ou sur la recherche de valeur ajoutée comme le lait bio par exemple.
Le lait dans une
conjoncture plus favorable depuis 2 ans
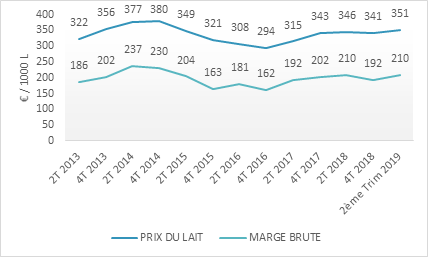
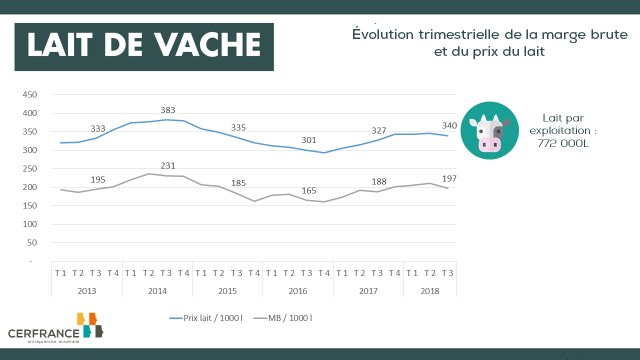
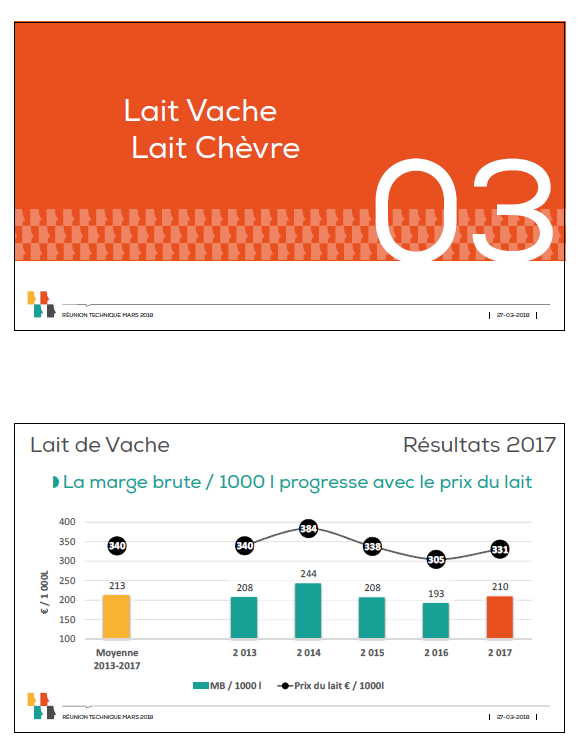
Le prix du lait s’est stabilisé depuis deux ans. Pour les clôtures 2018, le prix payé aux éleveurs est équivalent à la moyenne sur 5 ans, 343 €/1000 l. Le marché du lait est soumis aux aléas de conjoncture, la volatilité du prix du lait reste d’actualité.
Evolution du prix du lait et de la marge brute au fil des dates de clôture
L’Excédent Brut
d’Exploitation (EBE), 53 000 € par UTH exploitant (UTHe), progresse de 3 500
€ sur 2018. L’amélioration du prix du lait compense une augmentation de postes de
charges de structure.
Après avoir couvert les charges de remboursement, l’EBE permet de dégager en moyenne, un revenu disponible de 24 000 € par UTHe. Celui-ci est alloué aux prélèvements privés et à l’autofinancement. Bon nombre d’exploitations ne dégagent pas de capacité d’autofinancement nouveau positive en 2018. Les trésoreries ne se sont donc pas redressées.
EBE 53 059 €
EBE /
En €/UTHe
–28753 €
Annuités: 27 841 €Frais financiers CT: 912 €
=
24 306 €
Disponible pour
prélèvements privés et autofinancement
De l’EBE au revenu disponible – CERFRANCE Vendée 2018
Une reprise des
investissements
L’amélioration de la conjoncture laitière favorise la reprise des investissements qui s’accentue sur 2019. Selon l’observatoire de l’atelier des études économiques CERFRANCE Normandie –Pays de la Loire, ce sont les investissements matériels qui bénéficient de cette relance.
Investissements/UTHe en élevages laitiers – référence Cerfrance Vendée
A la recherche de
revenu disponible
Plusieurs stratégies se
dessinent, illustrations avec deux situations :
plus d’EBE avec plus de dimension,
Les exploitations
dégageant le meilleur EBE par UTH s’avèrent
de plus grande dimension, en surface comme en taille de troupeau. Elles
fonctionnent avec une productivité du travail élevée. L’écart de volume de lait
produit entre les deux groupes extrêmes est de + 415 000 litres par exploitation
et plus de 120 000 litres par UTH.
Les élevages du ¼ supérieur affichent
une marge brute plus élevée de 21 €/1000l. Les résultats économiques sont
associés aux performances technico-économiques de l’atelier lait.
Un besoin en équipement accompagne
ces structures de taille importante. Les charges de structure par UTH et le
capital par UTH sont nettement plus élevés dans ce groupe de tête à plus forte
productivité du travail. Les charges de mécanisation/UTH comme les charges de
structure globales sont doublées entre les deux groupes extrêmes. Le volume de
lait ou la surface viennent diluer ces charges de structure mais ramenées à
l’unité, il n’est pas observé d’économie d’échelle.
Plus d’EBE n’est pas
toujours synonyme de plus de revenu disponible. Le niveau d’investissement et d’engagement financier
sont déterminants sur le revenu disponible dans les
exploitations de grande dimension et la
charge de remboursement y est importante.
L’organisation du
travail est fondamentale dans ces structures.
Cette stratégie vers des débouchés sans différenciation implique de maîtriser ses coûts de production sans occulter les attentes sociétales.
1/4 Inférieur
Moyenne
1/4 Supérieur
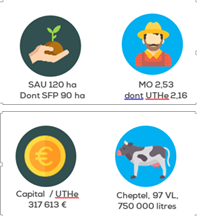
SAU (ha)
90
120
142
UTH
2.29
2.53
2.68
Effectif VL
72
97
119
Lait / UTH
229 604
298 020
350 711
Charges structure / 1000 l
268
263
273
EBE/1000 l
108
152
173
EBE / UTHe
25 169
53 059
88 850
Capital/UTHe
201 361
317 613
523 353
Revenu disponible/UTHe
8 517
24 306
41 436
Comparaison EBE par UTH exploitant
Des systèmes économes,
Pour l’analyse des systèmes laitiers économes, nous retenons les élevages orientés vers une plus grande autonomie alimentaire. Sont retenus pour l’analyse, les élevages ayant un coût alimentaire inférieur à 60 €/1000 l (concentrés + fourrages). Il est important de noter qu’il n’est pas effectué de tri sur l’EBE au sein de cet échantillon.
Un bon niveau de performances technico-économiques
est observé chez ce groupe des « économes en concentrés », l’EBE atteint
188 € / 1000 l contre 152 €/1000 l pour la moyenne des élevages.
Ce groupe se caractérise par un chargement plus
faible et moins de lait produit par vache. Globalement les charges sont mieux
maîtrisées : charges opérationnelles (concentrés et frais d’élevage) comme
charges de structure (charges de mécanisation : – 7 400 € / UTH).
Le capital engagé est plus modéré pour le groupe des économes en concentrés, leur accordant en moyenne un revenu disponible au-dessus du groupe tous systèmes.
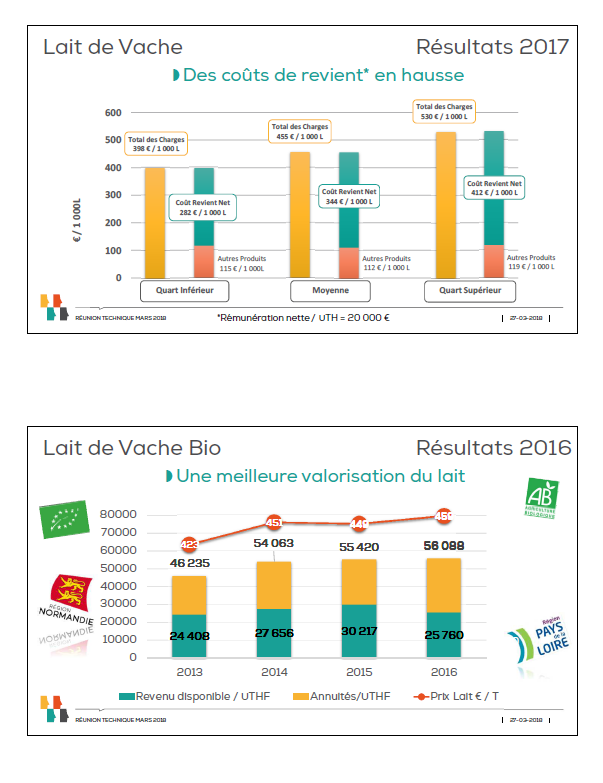
Le prix du lait est reparti sur une tendance à la hausse en 2017. Les coûts économiques des exploitations évoluent positivement bien que le coût alimentaire soit en augmentation.
Retrouvez en vidéo les détails avec Martine POUPARD, notre conseillère spécialisées Cerfrance Vendée :
Les résultats économiques des exploitations laitières ont progressé en 2018, sans constater de redémarrage des investissements. Des éleveurs s’interrogent sur le devenir de leur atelier . Sur quels facteurs peuvent ils s’appuyer pour le pérenniser ?
Le prix du lait, du mieux en 2018
Le prix du lait en 2018 s’affiche
dans le prolongement du deuxième semestre 2017. Sur l’ensemble des clôtures
2018 des exploitations laitières au CERFRANCE Vendée, le prix payé est de
l’ordre de 344 €/1000 l (326 €/100 l en 2017). Il se situe proche de la moyenne
des quatre années précédentes, 341 €/1000l.
Le prix du lait payé aux
producteurs est soumis à une grande volatilité. Nous observons un écart de
86 €/1000 l entre les extrêmes, qui sont représentées par les clôtures du
dernier trimestre 2014 pour les conditions les plus favorables et celles de 2016
pour le niveau le plus bas.
Avec 360 450 l produits par UTH exploitant (UTHe), une variabilité du prix de +/- 43 €/1000l entraîne un impact de +/- 15 000€ sur l’EBE/UTHe des exploitations laitières de Cerfrance Vendée.
C’est souligner l’importance de
préserver une marge de sécurité dans les équilibres financiers prévisionnels.
Le prix de revient plutôt stabilisé
Les charges opérationnelles sont
plutôt stables de 2017 à 2018 avec une évolution du prix de l’aliment peu
perceptible sur ces résultats partiels 2018. La production fourragère 2018 est
perturbée par des conditions climatiques compliquées. L’état des stocks est hétérogène
selon les zones, et, dans bon nombre de cas, la qualité n’est pas au
rendez-vous. Des achats de fourrages et
de paille se sont avérés nécessaire cet automne. Ces conditions pourraient
impacter les marges brutes et trésorerie 2019.
Evolution trimestrielle de la marge brute et du prix du lait (source : Cerfrance Vendée)
Le volume produit par UTH,
continue de progresser et exerce un effet dilution sur les charges de structure
liées à la main d’œuvre.
L’écart sur le prix
de revient entre le groupe des 25 % plus élevés et le groupe des 25% plus faibles est de plus de 130 €/1000l.
La technicité, la productivité de la main
d’œuvre, le coût des structures sont parmi les facteurs explicatifs. Pour une efficacité de la main d’œuvre, des
équipements s’avèrent souvent
nécessaires. La productivité de la main d’œuvre peut s’obtenir au détriment des
résultats techniques. L’essentiel est de trouver la combinaison de ces facteurs
pour des systèmes cohérents répondant aux aspirations des éleveurs.
La phase de vie de
l’entreprise impacte également le prix de revient : phases
d’installation, de modernisation ou de
développement. Le report
d’investissements bénéficie à la maîtrise des coûts.
Les investissements en suspens dans les élevages laitiers
Les investissements en élevage laitier sont en retrait depuis 2015. Les résultats comptables jusqu’au 3ième trimestre 2018 le confirment. Les éleveurs n’ont pas relancé la modernisation de leur outil. La capacité d’autofinancement dégagée est réservée aux prélèvements et au redressement de la trésorerie.
Evolution du montant d’investissement/UTHe
L’EBE/UTHe sur les résultats
partiels 2018 est proche de 55 000 €. L’EBE après avoir couvert les
charges de remboursement, permet de dégager environ 30 000 €/UTH pour les
prélèvements privés et l’autofinancement (21 125 €/UTH en 2017).
Bien que le frein soit mis sur
les investissements, le capital par UTHe progresse avec une dimension par
travailleur toujours plus grande. Cette
situation n’est pas sans impact sur la quantité de travail.
Etre éleveur laitier demain en Vendée…
La crise laitière a marqué le
moral des éleveurs. Evolution démographique oblige, un bon nombre
d’exploitations sont concernées par un départ d’éleveur à la retraite. Un tel évènement amène une réflexion
stratégique qui conduit souvent à la
remise en cause de l’atelier laitier. Parfois sans évènement particulier,
l’arrêt de la production laitière est en question.
Sans que ce soit le résultat d’une enquête approfondie, un groupe de conseillers Cerfrance Vendée a identifié différents facteurs favorisant la poursuite de l’atelier laitier :
la
transmission du savoir-faire technique. Anticiper un départ annoncé est important.
Cela passe par une redistribution des
rôles ou l’accueil de nouveaux entrants (salariés, apprentis…).
une
organisation du travail permettant un équilibre vie professionnelle –vie privée.
le
challenge technologique. Savoir choisir ses outils High Tech et les valoriser
apporte de la valeur ajoutée et représente un attrait pour le métier.
la
maîtrise des investissements pour un équilibre financier préservé avec un
niveau de comptes courant d’associés contenu. Le remboursement des comptes
courant d’associés est à intégrer au plan de financement au même titre que les
investissements de renouvellement ou modernisation. La reprise de capitaux par
un jeune devient plus accessible et favorise l’installation.
la
dynamique locale sur le plan social et économique (CUMA, banque de travail,
équipements partagés, groupes d’échanges…).
Télécharger gratuitement le livre blanc « Analyse et perspectives agricoles vendéennes 2018 – Références Agricoles » par les conseillers Cerfrance
Le livre blanc « Références agricoles » est rédigé par nos conseillers Cerfrance spécialisés en agriculture, il a pour objet de vous présenter l’analyse et les perspectives des différents filières agricoles : production laitière,production caprine, production porcine, aviculture, cuniculture et les grandes cultures.
Télécharger gratuitement le livret « Analyse et perspectives agricoles 2017 »
Le livret est rédigé par nos conseillers Cerfrance spécialisés en agriculture, il a pour objet de vous présenter l’analyse et les perspectives des différents filières agricoles : production laitière, production caprine, production porcine, aviculture, cuniculture, les grandes cultures et les productions végétales.
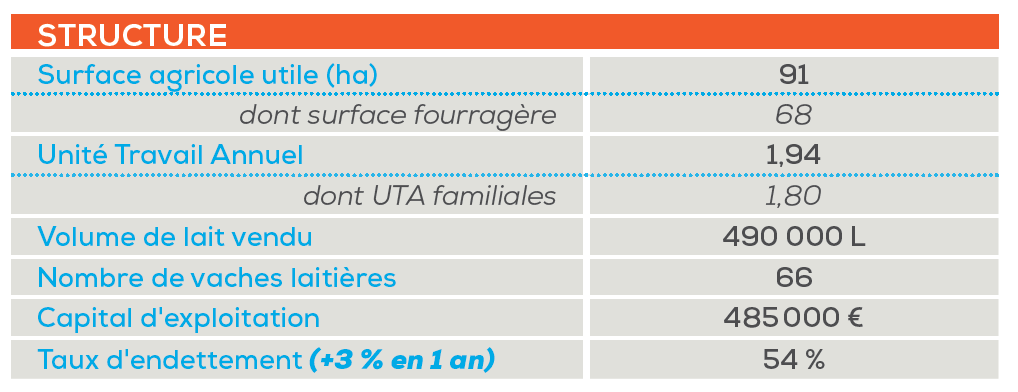
Depuis l’été 2016, la collecte mondiale est en retrait. Cette tendance est également observée au niveau des exploitations laitières de la région avec une livraison de lait identique à l’année précédente.
La structure des exploitations se stabilise en surface et en effectif animaux. Les éleveurs ont fait de choix de diminuer la productivité de lait par vache pour s’adapter aux volumes contractualisés.
Le niveau d’investissement recul de 6 % sur 1 an, ce recul réduit légèrement le besoin en capital. Le capital nécessaire pour produire 1000 L est de 990 € en 2016 (- 56 € en 1 an).
Un revenu moyen par UTAF toujours en baisse
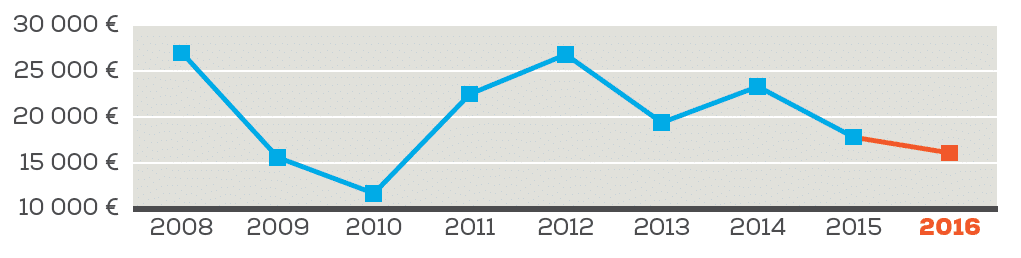
La crise secoue le secteur laitier depuis 2015, avec une offre mondiale en décalage avec la demande. Le revenu moyen baisse de 10 % en pour s’établir à 16 100 € (clôture juillet 2016).
Le revenu aux 1 000 L 33 € en 2016 est le plus faible observé sur la période 2010-2016 très en deçà de la moyenne de la période 50 €.
Les marchés donnent des signaux contradictoires : beurre au sommet et poudre proche du prix d’intervention. Le ralentissement de l’offre doit se traduire par une remontée du prix en 2017, remontée cependant insuffisante pour effacer les 2 années de crises consécutives.
Critères technico-économiques
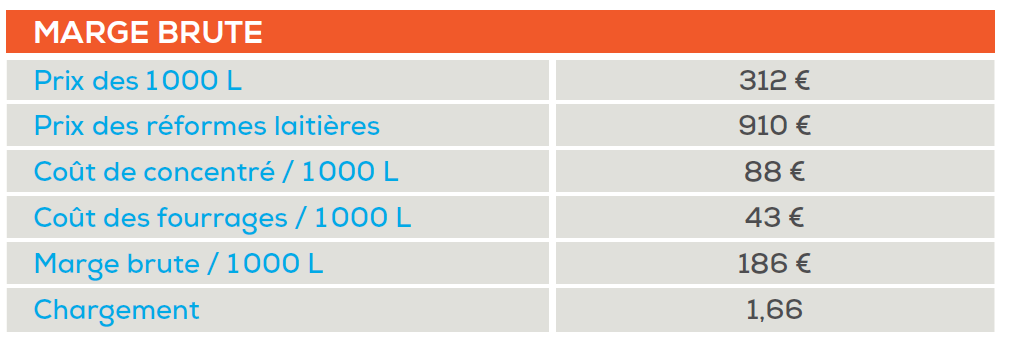
Le prix du lait s’établit à 312 € pour une date moyenne de clôture en juillet 2016, soit un recul de 9 % en 1 an.
Dans ce contexte, les producteurs de lait s’adaptent en réduisant les charges alimentaires (-6 % en 1 an).
Mais au final, la marge aux 1 000 L, soit 186 € est la plus faible observée sur la période 2009-2016 et elle est surtout inférieure à la marge observée lors de la crise précédente de 2009-2010 : 190 €. Cette dégradation s’explique essentiellement par le renchérissement du coût des aliments sur la période.
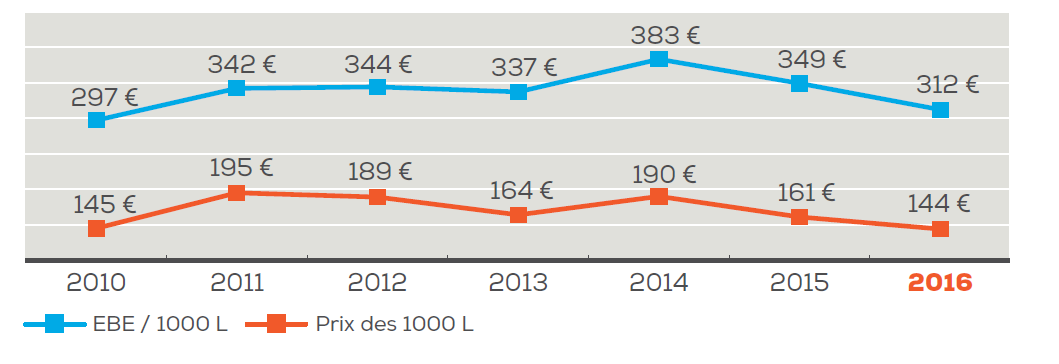
Évolution de la rentabilité et du prix du lait
L’EBE de 144 € par 1 000 L en 2016 (-17 € en 1 an), est en moyenne insuffisant pour couvrir les besoins des entreprises, 86 € d’annuités (-5 € en 1 an) par 1 000 L et 70 € de prélèvements (-20 € en 1 an).
Les adaptations liées à la restructuration financière et à la modération des prélèvements sont insuffisantes pour assurer les équilibres financiers.
Au-delà de la nécessaire maîtrise des charges en cours depuis 2016, la remontée du prix du lait sur 2017 est indispensable, dans le cas contraire des arrêts massifs ne sont pas à exclure.
Pour en savoir plus télécharger gratuitement notre livre blanc :
Comme chaque année, les délégués Cerfrance Vendée ainsi que les acteurs des filières agricoles, étaient invités pour la présentation des 1ers résultats partiels 2016 des exploitations agricoles Vendéennes.
Ces résultats sont partiels et permettent d’avoir une 1ère vision des résultats économiques agricoles en Vendée. Présenté par Production, vous pouvez consulter le document de synthèse en cliquant sur l’image ci-dessous :
Ce temps fort a également été filmé.
Ecoutez l’analyse et la présentation complète de nos conseillers ICI